売上を伸ばすほど、経営が苦しくなる会社とは?
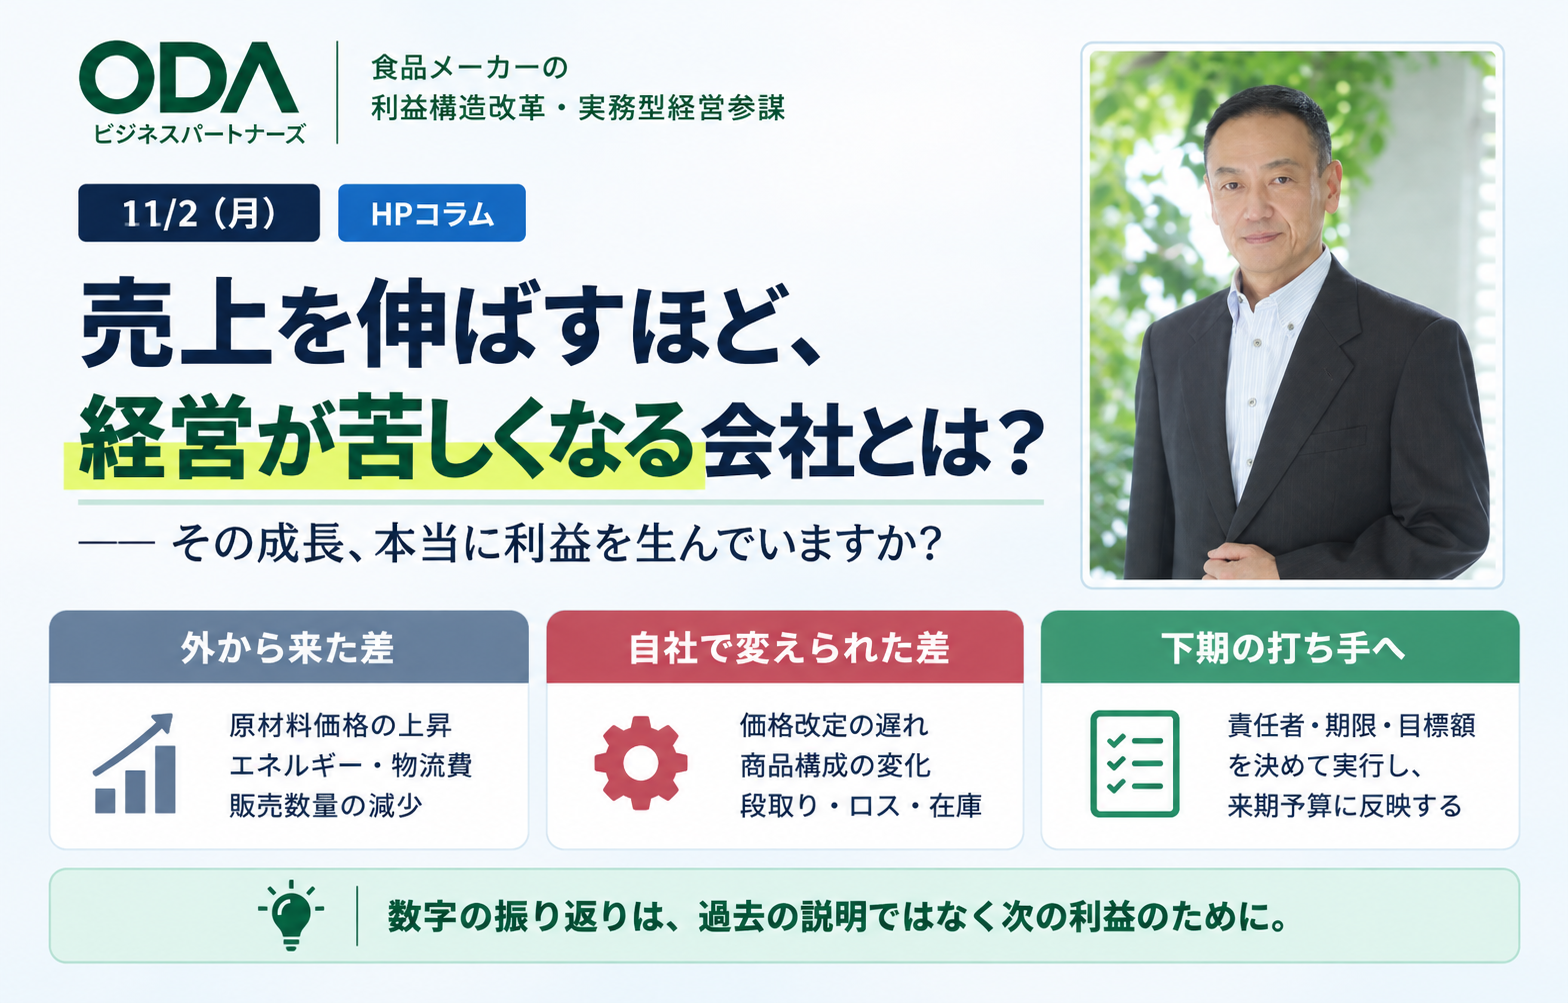
――その成長、本当に利益を生んでいますか?
■ 売上が増えているのに、なぜ利益が残らないのか
売上高は伸びている。
受注も増えている。
それなのに、営業利益は思うように増えず、資金繰りも楽にならない。
製造業では、このような逆転現象が起こり得ます。
さらに注意したいのは、販売数量が伸びていないにもかかわらず、価格改定によって売上高だけが増加しているケースです。
原材料費、エネルギー費、人件費などの上昇を販売価格に転嫁することは、利益を守るために必要な経営判断です。
しかし、価格改定による増収と、販売数量の増加による増収は、同じ意味ではありません。
販売数量が横ばい、あるいは減少していても、値上げによって売上高が増加することはあります。その一方で、コスト上昇を十分に吸収できていなければ、利益は増えないこともあります。
重要なのは、増収という結果だけで経営を評価しないことです。
経営が確認すべきは、「いくら売れたか」だけではありません。
「なぜ売上が増えたのか」
「その売上から、どれだけ利益が残ったのか」
「その利益は、現金の増加につながっているのか」
この3つを分けて考える必要があります。
■ 売上拡大が経営を苦しくする4つの構造
売上高の増加が、そのまま経営基盤の強化につながるとは限りません。
その背景には、製造業特有の収益構造と生産活動の問題があります。
① 商品構成の変化による利益率の低下
売上が増えていても、その中心が低採算商品であれば、利益率は低下する可能性があります。
特に、価格改定による増収を販売数量の増加と混同していると、商品別の販売動向や採算の変化を見落としかねません。
売上高の増減を価格要因と数量要因に分け、さらに商品構成の変化を確認することが重要です。
② 多品種・小ロット化による生産負荷の増大
受注が増えることは、必ずしも工場の生産性向上を意味しません。
多品種・小ロットの受注が増えれば、段取り替え、洗浄、計画変更、品質確認、管理工数などが増加します。
売上は増えていても、生産効率が低下し、残業や製造間接費の増加によって利益が圧迫されることがあります。
営業段階で確保したつもりの利益が、工場の実際の負荷を反映すると十分に残らない。
こうした構造を見逃してはなりません。
③ 在庫・売掛金の増加による資金負担
売上が増加すれば、原材料の購入や製品在庫の確保、売掛金の増加などによって、運転資金が必要になる場合があります。
会計上は利益が出ていても、現金の回収より先に仕入代金や人件費などの支払いが発生すれば、資金繰りは厳しくなります。
利益が出ていることと、現金が十分に残っていることは別の問題です。
成長に必要な運転資金を見込まない売上計画は、資金繰りのリスクを高めます。
④ 過剰生産・在庫滞留・廃棄ロス
欠品を防ぎたい。
生産ラインを効率よく稼働させたい。
販売機会を逃したくない。
こうした判断自体は理解できます。
しかし、需要の変化を十分に把握しないまま生産を続ければ、過剰在庫や滞留在庫を生み出します。
特に食品製造業では、賞味期限や品質保持期間の制約があり、販売機会を失った製品が値引きや廃棄につながる場合があります。
生産効率を優先した結果、会社全体では利益を失ってしまう。
工場単独の効率と、全社の利益は必ずしも一致しないのです。
■ 「商品」「取引条件」「生産」「現金」を一体で捉える
では、何を見直すべきなのでしょうか。
出発点は、商品別・取引条件別の採算を把握することです。
しかし、それだけでは十分ではありません。
その商品が、どの生産ラインを、どれだけの時間使用しているのか。
段取り替えや洗浄、品質確認に、どれだけの負荷がかかっているのか。
原材料や製品の在庫をどれだけ必要とし、売上代金はいつ回収されるのか。
こうした情報をつなげて初めて、売上の実態が見えてきます。
例えば、一定の粗利益を確保している商品でも、頻繁な生産切替や短納期対応によって他の商品を生産する機会を失っていれば、全社の利益を押し下げている可能性があります。
一方、利益率が低く見える商品でも、安定した連続生産が可能で、生産能力の有効活用や重要な取引関係の維持に貢献している場合があります。
したがって、利益率が低いという理由だけで、安易に商品を終売することも適切ではありません。
大切なのは、商品単体の数字だけで判断せず、工場全体、さらには会社全体への貢献を確認することです。
私は、経営戦略の策定と工場経営の双方に携わってきました。
その経験から、売上計画、生産計画、利益計画、資金計画を別々に考えることの危うさを強く感じています。
営業、生産、経理・財務が異なる前提で計画を立てていては、売上が伸びても利益と現金が残る仕組みにはつながりません。
■ 経営者が先に決めるべき3つのこと
利益とキャッシュが残る成長を実現するためには、現場の改善活動だけでなく、経営者自身の意思決定が必要です。
① どの商品・取引条件で成長するのか
売上高の目標だけでなく、商品別の採算、販売数量、価格、取引条件を確認し、どの領域で利益を確保するのかを明確にする。
② その成長を、どの生産体制で実現するのか
現有設備と人員で対応できるのか。生産ラインの能力、段取り替え、品質保証体制、人員配置を踏まえ、無理のない供給体制を設計する。
③ 利益と現金を、どのように確保するのか
売上拡大に伴う在庫、売掛金、仕入代金などの動きを見通し、必要な運転資金と資金回収の計画を具体化する。
この3つを、営業・生産・経理・財務が共通の数字で議論し、経営者が優先順位を決めることが重要です。
必要なのは、単に売上目標を引き上げることではありません。
利益と現金が残る事業構造を、経営の意思決定によってつくり上げることです。
■ 売上が増えることと、会社が強くなることは同じではない
価格改定は必要です。
販売数量の拡大も重要です。
新たな受注を獲得することも、企業の成長には欠かせません。
しかし、それぞれの活動が会社全体の利益とキャッシュにどのような影響を与えるのかを確認しなければ、売上の拡大が経営の負担を増やすことにもなりかねません。
成長を止めるのではありません。
成長の中身を変えるのです。
「どれだけ売るか」から、「何を、どの条件で、どのようにつくって売るか」へ。
売上高を追う経営から、利益とキャッシュを生み出す経営へ。
その転換こそが、持続的な成長の土台になると考えています。
■ ODAビジネスパートナーズから
ODAビジネスパートナーズは、製造業、とりわけ食品製造業の利益構造改革と経営実行を支援しています。
私自身、商品開発、経営戦略、工場運営、生産部門の経営に携わってきました。
その経験を活かし、商品構成、取引条件、生産能力、原価、在庫、資金のつながりを経営と現場の双方から捉えることを重視しています。
売上は伸びているのに、利益が残らない。
価格改定を進めているのに、収益力が改善しない。
工場は忙しくなっているのに、会社全体の利益につながらない。
こうした課題に対して、現状の収益構造を整理し、経営判断に必要な論点を明確にするとともに、実行可能な改善計画づくりを支援します。
売上の拡大そのものを目的にするのではなく、利益とキャッシュが残る事業構造へ。
経営と現場をつなぐ立場から、持続的な成長の実現に取り組みます。
ODAビジネスパートナーズ
製造業の利益構造改革・経営実行支援
ご相談・お問い合わせはこちら