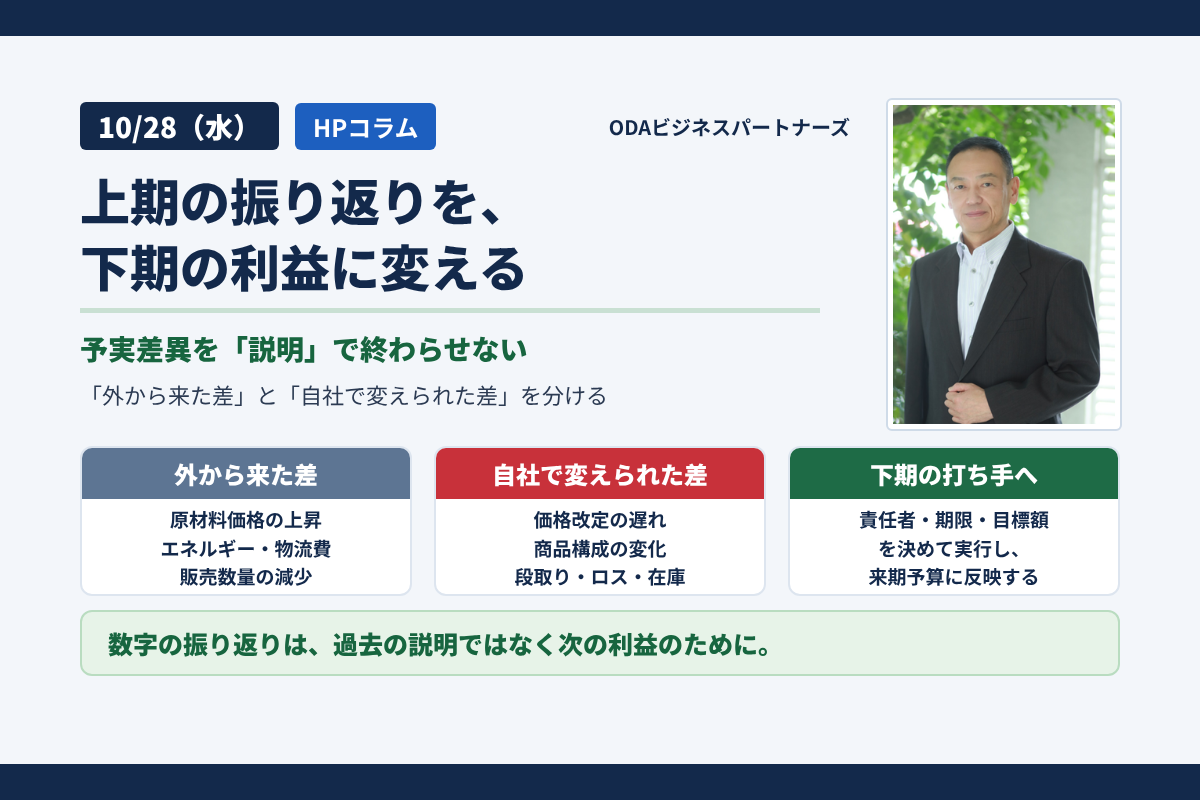
上期の振り返りを、下期の利益に変える ―予実差異を「説明」で終わらせない
10月から11月にかけて、3月決算の会社では上期の結果が出そろい、下期の見通しと来期の予算づくりが話題に上り始めます。
この時期の振り返りを「なぜ計画に届かなかったか」の説明で終えるのか、「下期に何を変えるか」の決定につなげるのか。
その違いは、半年後の利益にはっきり表れます。
■ 外部要因の説明だけでは、打ち手は出てこない
原材料価格、エネルギーコスト、物流費、販売数量の減少。上期の差異の説明には、こうした外部要因が並びがちです。
どれも事実ですが、外部要因そのものは自社では変えられません。振り返りがそこで止まれば、下期も同じ説明を繰り返すことになります。
■ 差異を「外から来た差」と「自社で変えられた差」に分ける
同じ原材料高でも、価格改定がどこまで追いついたか、どの商品で吸収しきれなかったかは、自社の判断の結果です。
ほかにも、利益の薄い商品の構成比の変化、計画変更による段取り替えやロスの増加、在庫の積み上がりや廃棄など、自社の判断と実行で変えられた差があります。
差異をこの二つに分けるだけで、会議の向きは「説明」から「打ち手」へ変わります。
■ 「変えられた差」を、下期の打ち手と来期予算につなぐ
自社で変えられた差が見えたら、利益への影響が大きいものから順に、下期の打ち手を決めます。
価格の再交渉、商品構成の見直し、生産計画の固め方、在庫の持ち方。打ち手ごとに実行責任者、期限、利益改善の目標額と確認時期を決め、月次で進捗を確かめます。
そこまで具体化して初めて、来期の予算も前年の数字の延長ではなく、利益構造から組み立てられるようになります。
■ 上期の振り返りで、経営者が確かめておきたいこと
1. 差異を「外から来た差」と「自社で変えられた差」に分けて見ているか
2. 自社で変えられた差のうち、利益への影響が大きいものはどれか
3. その打ち手が、下期の計画と来期の予算に反映されているか
数字の振り返りは、過去を説明するためではなく、次の利益をつくるためにあります。
■ ODAビジネスパートナーズから
上期の数字を前に「どこから手をつけるべきか」が見えにくいときは、外の目を入れるのも一つの方法です。
初回のご相談では、上期の結果を一緒に見ながら、変えられる差と下期に優先すべき打ち手の見立てをお返しします。
ご相談はこちら:https://odabusinesspartners.com/contact/